

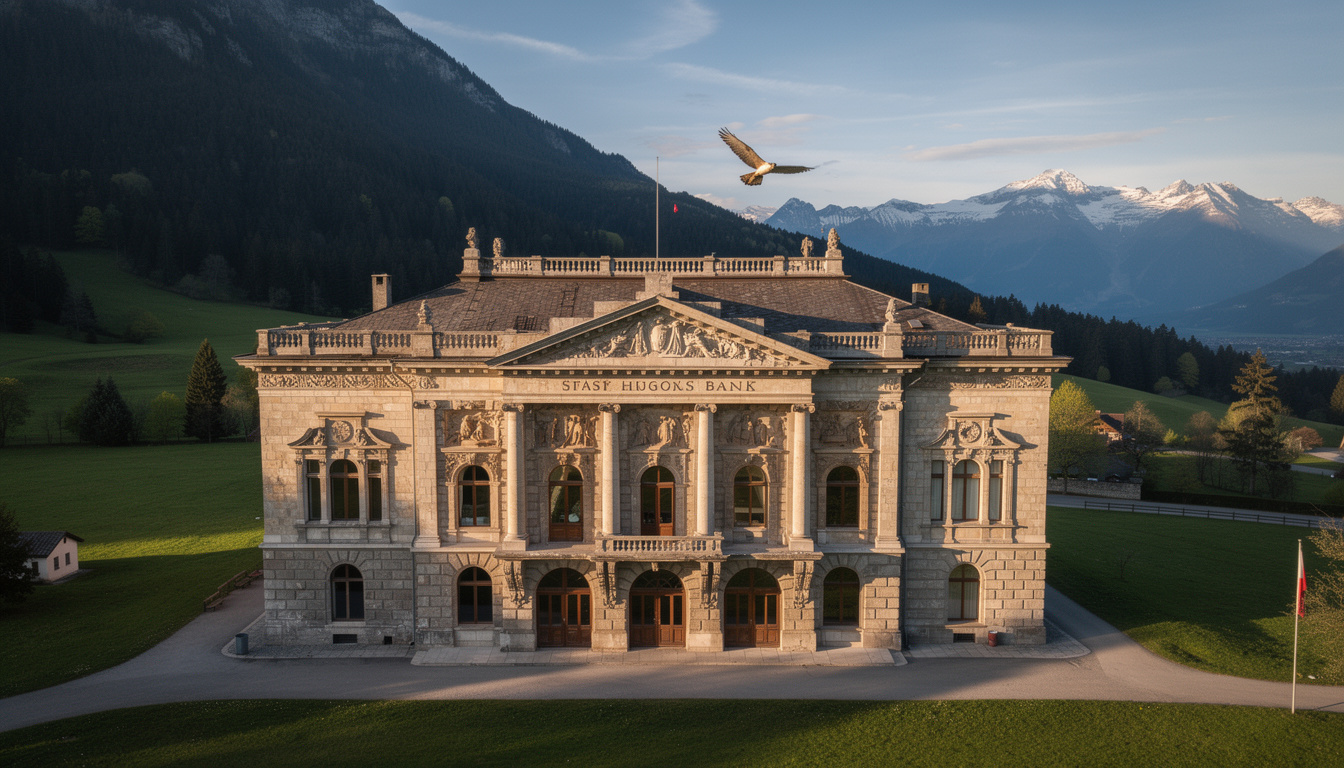
Résumé: panorama pratique et contemplatif sur le Retrait d’argent à l’étranger, pensé comme une coupe transversale entre la trame des services financiers et la perspective aérienne d’une voyageuse attentive. 🦅
Brief: cet article éclaire quelles Banques suisses proposent une politique de Aucune commission sur les retraits à l’étranger, comment fonctionnent les Frais bancaires et quelles stratégies adopter pour minimiser le Coût retrait à l’étranger.
Retrait d’argent à l’étranger : quelles Banques suisses appliquent aucune commission sur les Transactions internationales ?
En observant la carte comme une facade, on distingue deux typologies d’établissements : les acteurs traditionnels avec un socle d’agences et les banques mobiles qui sont des épures numériques. La plupart des banques historiques facturent un forfait pour le Retrait d’argent à l’étranger, souvent autour de 5 francs suisses par opération, tandis que certaines néobanques ou offres ciblées réduisent ce montant à zéro selon le paquet choisi.
Parmi les modèles courants en 2026, quelques Banques suisses proposent une Banque sans frais pour les retraits à l’étranger en combinant une carte de débit gratuite et des partenariats internationaux. Ces offres sont souvent conditionnées : plafond de retraits, deux retraits gratuits par an ou abonnement mensuel. Insight : vérifier la colonne des conditions évite de confondre absence de commission et exonération temporaire.
La mécanique des Frais bancaires et des Distributeurs automatiques
Le système se compose de plusieurs couches : la taxe fixe de la banque émettrice, la commission en pourcentage et parfois les frais prélevés par l’exploitant local du distributeur. Un retrait avec une carte de débit à un distributeur tiers en Suisse coûte généralement 2 francs ; à l’étranger, la norme tourne souvent autour de 5 francs, ou bien un pourcentage pour les cartes de crédit (3,75–4 %). 🧭
Un exemple concret : lors d’un voyage récent avec le personnage fictif Marc, restaurateur de granges anciennes, un retrait de 300 CHF à l’étranger s’est vu greffer une commission fixe de 5 francs plus 0,5 % de conversion, montrant combien une petite surcharge peut déstabiliser un budget voyage. Insight : toujours simuler une opération sur l’appli avant de valider le retrait au distributeur.
Distributeurs automatiques, conversion dynamique et pièges des Services bancaires étrangers
La conversion dynamique des devises est une voûte trompeuse : on propose de débiter en francs suisses au guichet étranger, mais le taux appliqué par l’exploitant est fréquemment défavorable, entraînant une surtaxe invisible de 10–20 %. Je recommande de refuser systématiquement la conversion au DAB et d’opter pour la monnaie locale. 🌿
Autre piège repéré par des voyageurs : certains exploitants affichent un supplément local (parfois 2 euros sur 100 euros retirés). Ces frais apparaissent avant confirmation ; annuler la transaction reste la meilleure défense. Insight : la vigilance au moment du prompt sur l’écran du distributeur protège le portefeuille.
Banque sans frais et alternatives pratiques pour réduire le Coût retrait à l’étranger
Les banques mobiles et quelques cartes prépayées proposent aujourd’hui des taux de change plus transparents et des retraits gratuits ou moins chers. En 2026, des acteurs comme certaines néobanques continuent d’attirer les voyageurs par des politiques tarifaires assagies ; toutefois, l’offre la plus durable reste celle qui combine gratuité des retraits et un taux de change compétitif.
Une astuce éprouvée : concentrer les besoins en liquidités en quelques retraits importants plutôt que plusieurs petits retraits, car la plupart des frais sont fixes par opération. 🏛️ Insight : retirer moins souvent mais plus abondamment réduit mécaniquement le poids des commissions.
Exemples concrets et fil conducteur : le périple de Claire, guide de patrimoine
Claire, guide de patrimoine et amie d’envol, a comparé trois cartes avant son périple en Méditerranée. Elle a constaté qu’avec une carte de débit liée à une Banque internationale partenaire, deux retraits mensuels étaient gratuits, tandis qu’une carte de crédit facturait 3,75 % avec une commission minimale de 10 francs.
Lors d’une halte dans un village portuaire, elle a refusé la conversion imposée au DAB et a économisé l’équivalent d’un repas. Cette anecdote montre la valeur d’un regard patient et d’une décision prise depuis la hauteur. Insight : choisir la bonne carte avant le départ peut transformer l’architecture financière d’un voyage.
Analyse « Bâtisse » : l’architecture des services financiers
Penser la banque comme un édifice aide à décrypter son organisation : le socle correspond aux services de base (retraits, comptes), la voûte aux options internationales, et la trame aux frais cachés. En observant ces éléments, il devient possible de lire la structure tarifaire et d’anticiper les points faibles.
Un cas d’école : une banque cantonale offre retrait gratuit dans son réseau inter-cantonal, constituant un socle robuste pour les voyageurs nationaux, mais ses services à l’étranger restent coûteux sans option dédiée. Insight : l’architecture tarifaire révèle l’intention commerciale de l’établissement.
Instant « Faucon » : regard aérien sur la liberté financière
Depuis l’envergure du vol, les frais paraissent comme de petites aspérités sur un paysage. La sensation d’ascendance vient quand on anticipe les coûts et que l’on aménage son itinéraire financier comme un parcours de falconnerie : précis, mesuré, concentré sur l’essentiel. 🦅
Sur le terrain, j’ai vu des voyageurs préférer une Banque sans frais même si son interface était plus épurée ; la liberté d’accès à la liquidité compensait la simplicité. Insight : la hauteur donne la perspective, et la perspective réduit les pertes inutiles.
Conseils pratiques pour naviguer les Frais bancaires et les Transactions internationales
Avant de partir, vérifier les conditions de retrait de sa carte et tester l’application mobile révèle souvent si l’offre est vraiment exempte de frais. Prendre une carte de débit pour les retraits et réserver la carte de crédit aux achats importants réduit les charges liées aux avances en espèces.
Enfin, privilégier les partenaires internationaux d’une Banque internationale et connaître les limites journalières évite les surprises aux guichets. 🧭 Insight : une préparation minutieuse transforme un appareil bancaire en allié de voyage.
La Note de Clémence — question finale posée depuis la terrasse d’un clocher restauré : Qu’est-ce qui restera de ce lieu dans 100 ans ?