

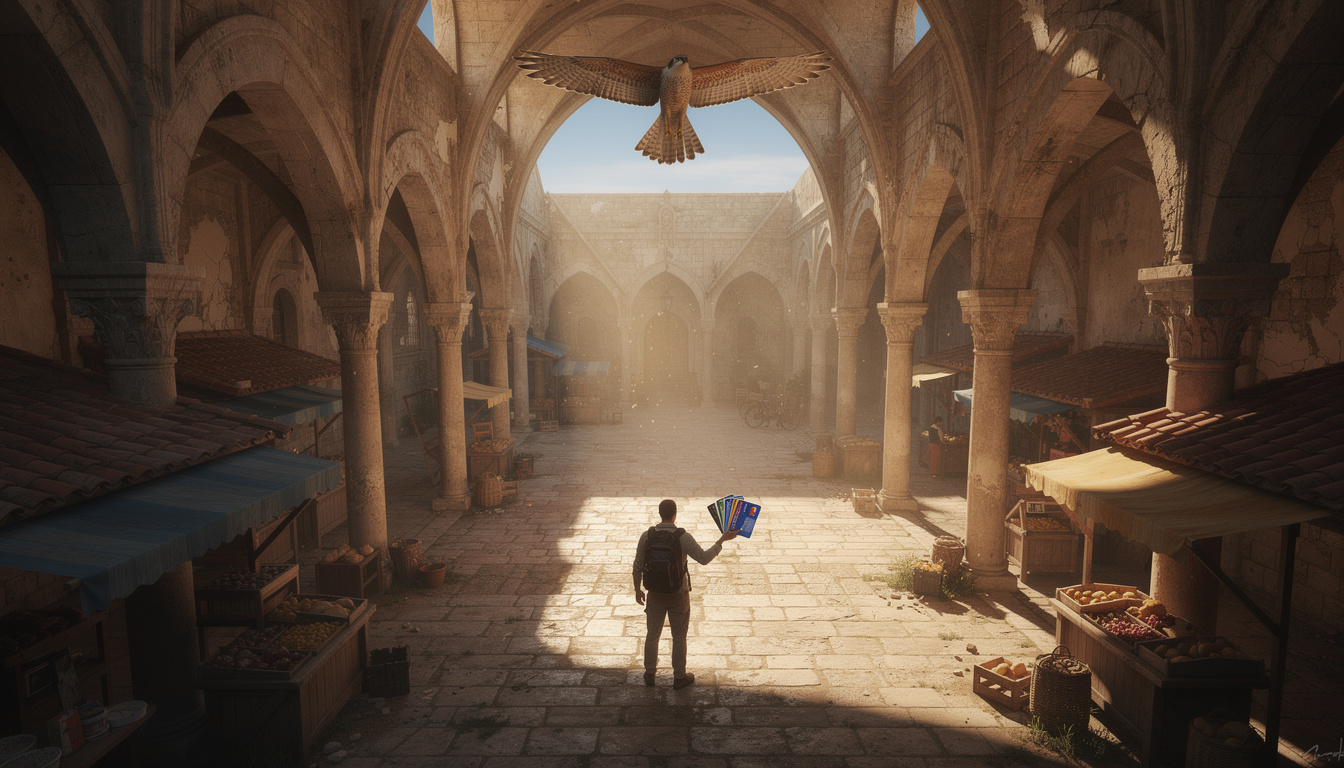
Une lecture sereine pour peser Cartes de crédit modernes et classiques, vue depuis la voûte d’un marché restauré et depuis l’horizon limpide d’un vol. Le fil conducteur suit Marc, photographe itinérant, qui compare ses options pour les Paiements en voyage et au quotidien.
Comment Choisir : Revolut, Neon ou Cartes classiques pour vos paiements
Problème — Le paysage des offres ressemble à une trame complexe où la pierre (solidité) et le verre (agilité) cohabitent. Il faut distinguer la structure (services inclus) des finitions (frais cachés) pour prendre une décision durable.
Solution — Regarder la banque en ligne comme une rénovation : vérifier le socle (sécurité et certifications), l’épure tarifaire (les frais bancaires) et l’envergure des avantages cartes. Exemple : Marc a choisi une combinaison — une carte digitale pour les paiements courants et une carte classique pour les retraits ponctuels à l’étranger.
Insight — Penser à long terme : une carte n’est pas qu’un outil, c’est une ossature financière qui doit résister à l’épreuve du voyage et du temps. 🏛️
Sécurité et Paiements : évaluer Revolut, Neon et la solidité des Cartes classiques
Problème — Les utilisateurs s’interrogent sur la protection des données, la responsabilité en cas de fraude et la résilience des systèmes face aux interruptions. Les approches diffèrent : néobanques axées sur l’appli vs. établissements traditionnels avec guichets et présence physique.
Solution — Vérifier les garanties : authentification forte, couverture en cas de fraude, et procédures de blocage immédiat. Les néobanques offrent souvent des mises à jour rapides et des outils in-app, tandis que les cartes classiques proposent des recours bancaires plus formalisés.
Exemple — Marc a bloqué sa carte via l’application Revolut en quelques secondes lors d’un vol; le suivi et la contremesure ont été instantanés. L’expérience montre que l’appli peut transformer la réaction en reflexe. 🦅
Phrase-clé — La Sécurité se juge à la fois sur la prévention (technique) et la réparation (service client).
Frais bancaires et retraits : comparaison pratique entre Banque en ligne et Cartes classiques
Problème — Les frais bancaires à l’étranger et les commissions de retrait pèsent sur le budget d’un voyageur méthodique. Les additions se font en petites lignes, rarement visibles à première lecture.
Solution — Faire une maquette financière : comparer le coût total incluant frais de change, commissions sur paiement et plafonds. Pour les retraits, consulter les listes de banques partenaires qui n’appliquent pas de commission peut guider le choix. Par exemple, ce guide pratique montre quelles banques suisses évitent les commissions à l’étranger et facilite le calcul des coûts (banques suisses qui ne prennent aucune commission à l’étranger).
Exemple — Marc a mesuré deux itinéraires : en Asie, la combinaison d’une carte digitale pour paiements et d’une carte classique pour les gros retraits s’est révélée la moins coûteuse. Un seul geste : repérer les distributeurs partenaires avant le départ. 🧭
Phrase-clé — Comparer les frais, c’est restaurer la façade tarifaire pour révéler sa vraie structure économique.
L’analyse « Bâtisse » : la structure des offres et l’architecture des services
Problème — Les offres se présentent souvent comme des façades attirantes ; sous la voûte, la technique et les engagements diffèrent. Il faut lire les conditions comme on lit un plan de restauration : attention aux détails constructifs.
Solution — Décomposer l’offre en niveaux : socle (sécurité et garanties), trame (fonctionnalités quotidiennes), ornement (assurances voyage, cashback). Pour choisir entre Revolut, Neon ou une carte classique, pondérer l’importance de chaque niveau selon ses usages.
Exemple — Dans la vieille ville où Marc pose ses valises, une maison bien restaurée (service complet) vaut mieux qu’une vitrine neuve mais fragile. Appliquer cette métaphore quand on évalue les conditions générales évite les surprises.
Phrase-clé — Lire une offre, c’est lire un plan : la clarté du tracé révèle la pérennité du service. 🌿
Instant « Faucon » : liberté, horizons et choix de paiement en voyage
Observation — Depuis la hauteur, les routes et les places se dessinent comme des nervures ; les choix de paiement doivent suivre cette géométrie, laissant de l’espace pour l’imprévu. Le vol d’un faucon rappelle l’importance d’un champ d’action large et sécurisé.
Application — En pratique, prévoir une carte de réserve, activer les notifications instantanées et conserver une solution physique pour les lieux hors-réseau. Marc garde toujours une carte classique scellée dans son sac, comme une clef de voûte prête à soutenir la structure.
Phrase-clé — L’envergure d’un choix se mesure à sa capacité à absorber les aléas du voyage. 🦅
La Note de Clémence — pérennité et traces laissées
Réflexion finale — En tant qu’observatrice des formes et des lignes, je vois les instruments financiers comme des matériaux : certains sont nobles et durables, d’autres légers et adaptatifs. Le bon choix combine robustesse et souplesse, afin que la structure tienne l’épreuve du temps.
Question ultime — Qu’est-ce qui restera de ce choix dans 100 ans ? Seront-ce les pierres d’un réseau bancaire restauré, ou les traces fugitives d’un service numérique ? Le pari est de privilégier la durabilité du beau et la liberté sereine des mouvements. 🏛️
Ressource utile — Pour anticiper les coûts des retraits à l’étranger, consulter la liste pratique des banques suisses sans commission peut orienter le choix de la carte à emporter (retrait d’argent sans commission).